EUDR 2026: Doanh nghiệp cần quản lý dữ liệu truy xuất nguồn gốc trên ERP như thế nào?
ERP 2026: Linh hoạt hơn, mở hơn và dễ tích hợp hơn
Xu hướng ERP 2026: AI Agent đang thay đổi cách doanh nghiệp vận hành ERP như thế nào?
Quản lý hàng bán thành phẩm trong ERP: Vì sao doanh nghiệp khó kiểm soát tiến độ giữa các công đoạn?
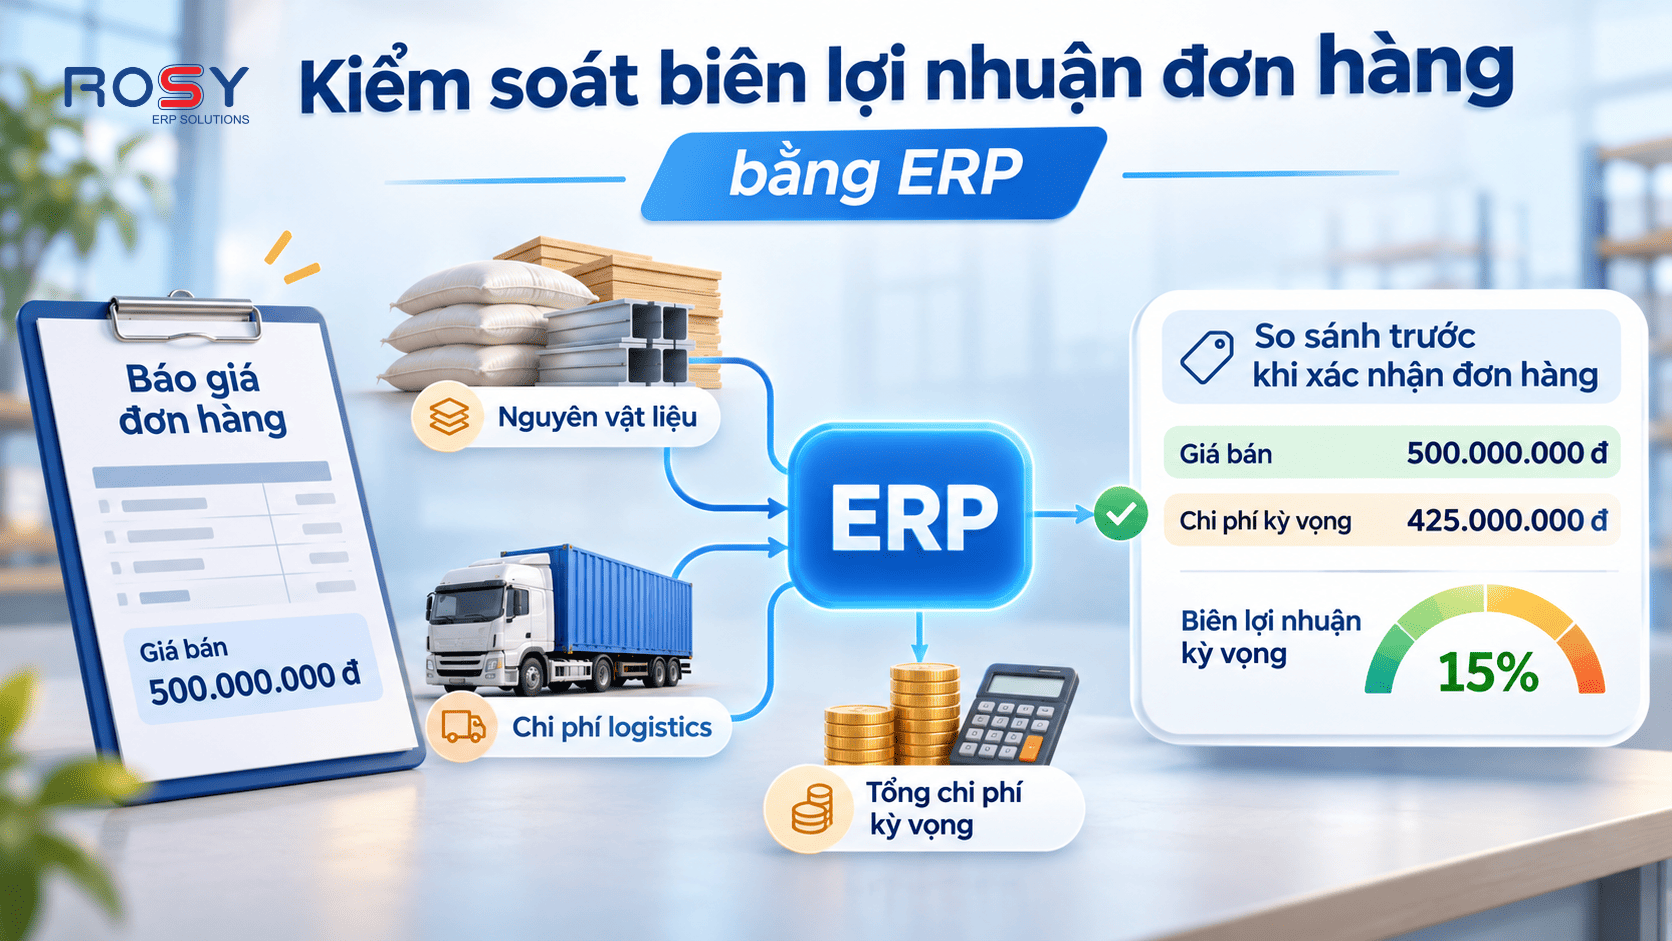
Một đơn hàng có doanh thu cao chưa chắc mang lại biên lợi nhuận phù hợp. Khi giá nguyên vật liệu, vận chuyển, tỷ giá hoặc các khoản chi phí liên quan thay đổi, giá bán được xây dựng trên dữ liệu cũ có thể không còn phản ánh đúng chi phí thực tế.
Vấn đề thường chỉ được nhìn thấy sau khi đơn hàng đã hoàn thành và kế toán tính giá vốn. Khi đó doanh nghiệp có thể xác định đơn hàng có lợi nhuận thấp, nhưng khả năng điều chỉnh giá bán đã không còn.
Vì vậy, kiểm soát biên lợi nhuận cần được đưa lên trước thời điểm báo giá và xác nhận đơn hàng. ERP có thể hỗ trợ bằng cách kết nối dữ liệu bán hàng với giá mua, tồn kho, định mức sản xuất và các chi phí liên quan.
Biên lợi nhuận có thể thay đổi ngay từ thời điểm báo giá
Trong nhiều doanh nghiệp, Sales xây dựng báo giá dựa trên bảng giá, giá vốn gần nhất hoặc một file tính riêng. Cách làm này phù hợp khi chi phí đầu vào ổn định nhưng có thể tạo ra chênh lệch khi giá mua thay đổi nhanh.
Ví dụ, một sản phẩm trước đây có chi phí 800.000 đồng và được bán với giá 1 triệu đồng. Nếu nguyên liệu tăng khiến chi phí dự kiến lên 880.000 đồng nhưng giá bán vẫn giữ nguyên, phần chênh lệch giảm từ 200.000 xuống 120.000 đồng.
Vấn đề lớn hơn xuất hiện khi Sales không nhìn thấy sự thay đổi chi phí tại thời điểm lập báo giá.
Ngoài nguyên vật liệu, vận chuyển, chi phí mua hàng, đóng gói hoặc các chi phí đặc thù của đơn hàng cũng có thể làm thay đổi biên lợi nhuận.
Do đó, doanh nghiệp cần phân biệt giữa giá bán thị trường và mức giá tối thiểu cần thiết để đáp ứng mục tiêu lợi nhuận.
ERP hỗ trợ bài toán này khi dữ liệu giá bán không đứng riêng mà được đặt trong mối liên hệ với chi phí và giá thành dự kiến.
Giá mua nguyên liệu không phải là toàn bộ chi phí của đơn hàng
Một sai lệch phổ biến khi xây dựng báo giá là sử dụng đơn giá nguyên liệu nhưng chưa tính đầy đủ các khoản liên quan.
Với hàng mua trong nước, doanh nghiệp có thể phát sinh vận chuyển, bốc xếp hoặc các chi phí mua hàng khác. Với hàng nhập khẩu, cấu trúc chi phí có thể phức tạp hơn do logistics, thuế, phí dịch vụ và các khoản liên quan đến quá trình đưa hàng về kho.
Đây cũng là lý do Landed Cost có ý nghĩa trong việc xác định giá nhập thực tế.
Trong doanh nghiệp sản xuất, nguyên liệu chỉ là một phần của giá thành. Chi phí nhân công, máy móc, năng lượng, hao hụt, bao bì và chi phí sản xuất chung có thể ảnh hưởng đến giá vốn dự kiến của sản phẩm.
Nếu Sales chỉ sử dụng giá nguyên liệu gần nhất để xác định giá bán, kết quả có thể chưa phản ánh đầy đủ chi phí sản xuất đơn hàng.
ERP ROSY hiện hỗ trợ quản lý lịch sử báo giá nhà cung cấp, so sánh giá mua và phân bổ chi phí mua hàng trong phân hệ mua hàng. Đây là những nguồn dữ liệu có thể được sử dụng trong quá trình đánh giá chi phí đầu vào.
Kiểm soát biên lợi nhuận cần bắt đầu từ giá vốn dự kiến
Doanh nghiệp không cần chờ đến khi sản xuất hoàn tất mới có thông tin về chi phí.
Trước khi nhận đơn, hệ thống có thể xây dựng giá vốn dự kiến dựa trên dữ liệu hiện có. Đối với doanh nghiệp thương mại, giá dự kiến có thể dựa trên tồn kho, đơn mua gần nhất và chi phí mua hàng. Với doanh nghiệp sản xuất, dữ liệu có thể bao gồm BOM, định mức nguyên vật liệu, nhân công và chi phí sản xuất.
Giá vốn dự kiến không thay thế giá vốn kế toán cuối kỳ. Mục đích của nó là tạo một cơ sở để Sales và nhà quản lý đánh giá đơn hàng trước khi cam kết.
Ví dụ, một đơn hàng có doanh thu 500 triệu đồng nhưng giá thành dự kiến là 460 triệu đồng sẽ cần được xem xét khác với một đơn hàng cùng doanh thu nhưng giá thành dự kiến 380 triệu đồng.
ERP ROSY cho phép xây dựng định mức nguyên vật liệu, nhân công và chi phí chung, đồng thời tính giá thành tạm tính theo từng thời điểm và theo đơn hàng. Website ROSY cũng mô tả chức năng giá thành theo đơn hàng nhằm hỗ trợ kiểm soát chính sách chào giá và phân tích lãi lỗ từng đơn hàng.
Dữ liệu này giúp quá trình báo giá có thêm căn cứ thay vì chỉ dựa trên bảng giá cố định.
ERP hỗ trợ kiểm tra margin trước khi xác nhận đơn hàng như thế nào?
Để kiểm soát biên lợi nhuận trước khi nhận đơn, dữ liệu cần được kết nối giữa nhiều bộ phận.
Sales cung cấp số lượng, giá bán và điều kiện thương mại. Mua hàng cung cấp thông tin giá nguyên liệu và nhà cung cấp. Kho phản ánh hàng đang có và giá trị tồn. Sản xuất cung cấp định mức và nhu cầu vật tư.
Khi những dữ liệu này được quản lý trên cùng ERP, doanh nghiệp có thể xây dựng cơ sở tính giá vốn dự kiến cho đơn hàng.
Từ đó, hệ thống có thể so sánh giá bán với chi phí dự kiến để xác định biên lợi nhuận hoặc tỷ lệ margin.
Ví dụ:
Biên lợi nhuận dự kiến = Giá bán – Giá vốn dự kiến
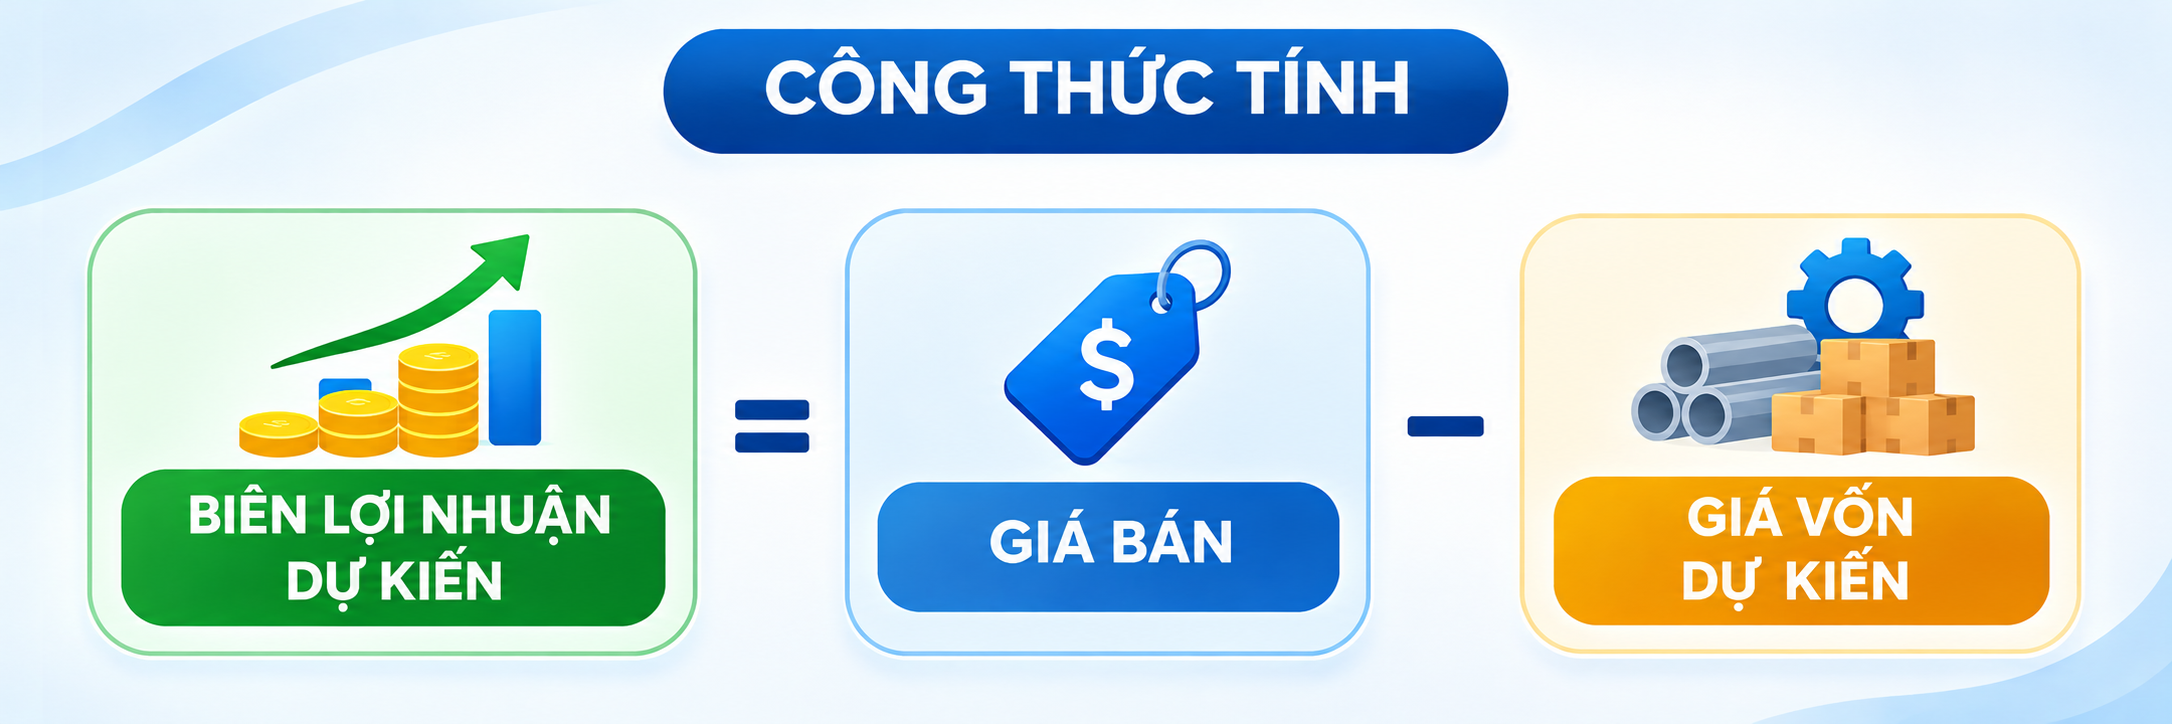
Hoặc theo tỷ lệ:
Tỷ lệ biên lợi nhuận = (Giá bán – Giá vốn dự kiến) / Giá bán × 100%
Các chỉ số này không thay thế phân tích tài chính đầy đủ, nhưng cung cấp một điểm kiểm tra trước khi doanh nghiệp cam kết giá với khách hàng.
Đối với sản phẩm có chi phí biến động, doanh nghiệp cũng có thể quy định thời hạn hiệu lực của báo giá hoặc cập nhật lại dữ liệu đầu vào trước khi chuyển báo giá thành Sales Order.
Phê duyệt giá bán giúp kiểm soát những đơn hàng có margin thấp
Không phải mọi đơn hàng có biên lợi nhuận thấp đều cần từ chối.
Doanh nghiệp có thể chấp nhận margin thấp với khách hàng chiến lược, đơn hàng mở thị trường hoặc trường hợp có mục tiêu thương mại cụ thể. Tuy nhiên, quyết định này cần được nhận diện và phê duyệt thay vì xảy ra ngoài kiểm soát.
ERP có thể hỗ trợ doanh nghiệp xây dựng ngưỡng kiểm soát theo chính sách bán hàng.
Một báo giá nằm trong mức margin thông thường có thể được xử lý theo luồng chuẩn. Nếu giá bán thấp hơn mức quy định hoặc tỷ lệ lợi nhuận dự kiến xuống dưới ngưỡng, giao dịch có thể được chuyển cho cấp quản lý xem xét.
Cách làm này khác với việc áp dụng một mức giá cứng cho mọi khách hàng. Sales vẫn có không gian thương lượng nhưng những trường hợp ngoại lệ được kiểm soát.
Sau khi đơn hàng hoàn thành, doanh nghiệp cũng nên so sánh margin dự kiến với kết quả thực tế.
Nếu chênh lệch liên tục xuất hiện do nguyên vật liệu, hao hụt hoặc vận chuyển, dữ liệu đó cần được đưa trở lại quá trình xây dựng báo giá tiếp theo.
Nhờ đó, kiểm soát biên lợi nhuận trở thành một vòng dữ liệu liên tục thay vì chỉ là báo cáo cuối kỳ.
ERP ROSY hỗ trợ kết nối dữ liệu bán hàng, mua hàng và giá thành
ERP ROSY hiện có các phân hệ mua hàng, bán hàng, tồn kho, quản trị sản xuất và quản lý chi phí – giá thành trên cùng hệ thống.
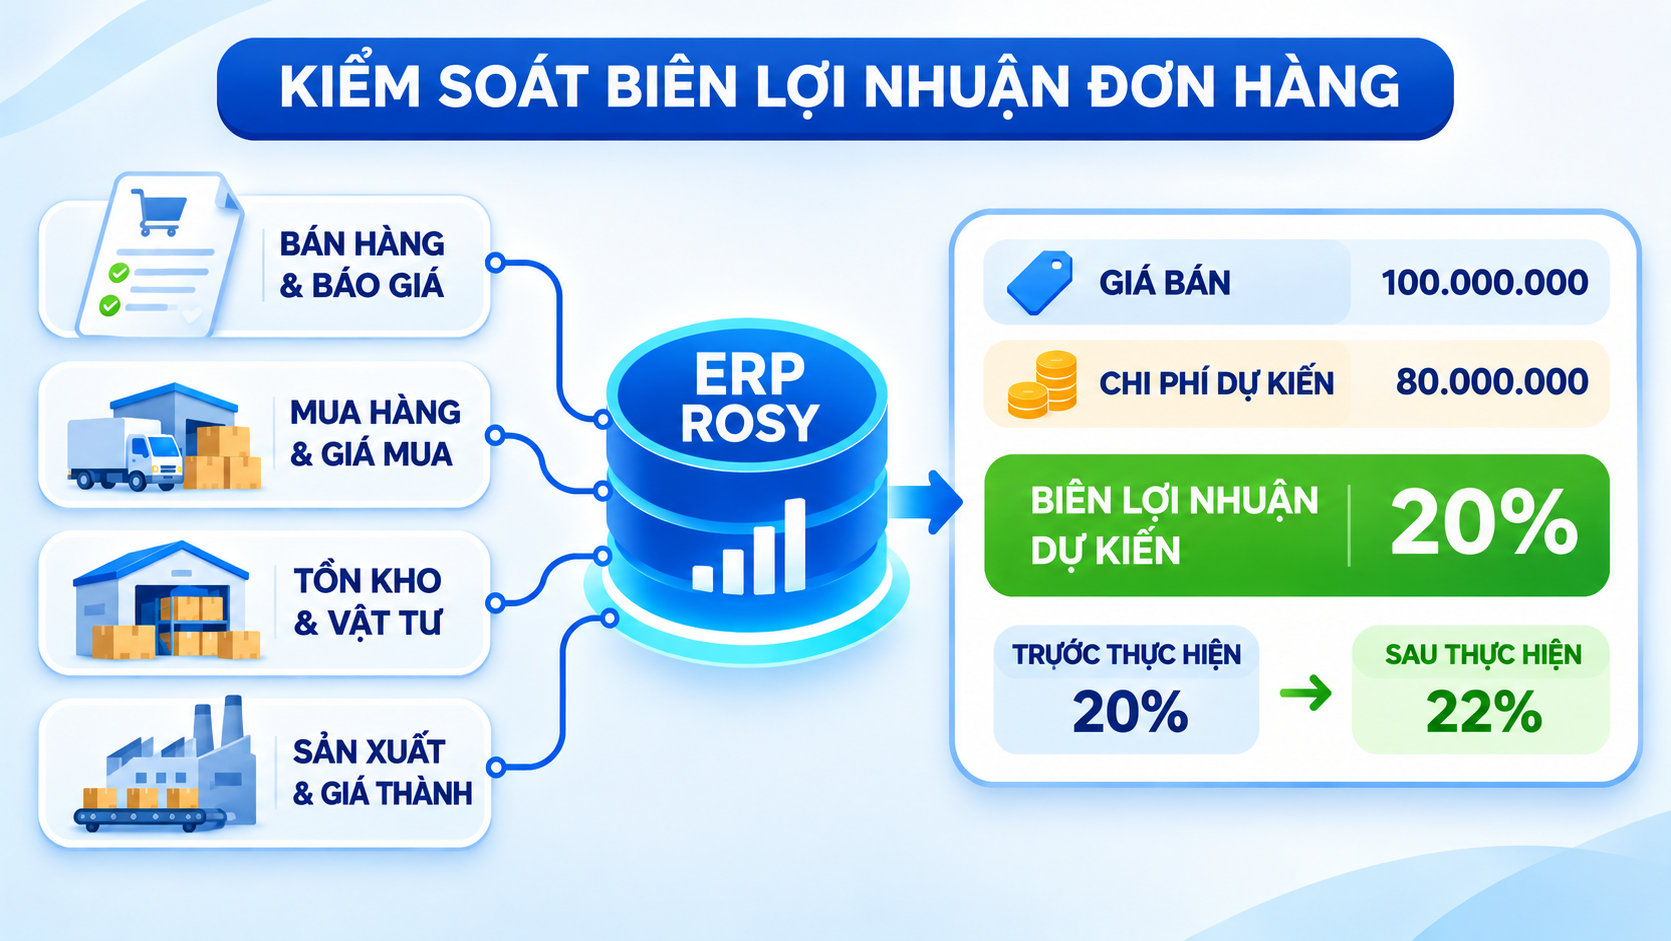
Ở phía mua hàng, hệ thống hỗ trợ lưu lịch sử báo giá, so sánh nhà cung cấp, quản lý giá mua và phân bổ chi phí mua hàng. Trong quản trị giá thành, hệ thống hỗ trợ định mức nguyên vật liệu, nhân công, chi phí chung và tính giá thành theo đơn hàng.
Việc kết nối các nguồn dữ liệu này tạo cơ sở để doanh nghiệp đánh giá chi phí của đơn hàng trước và sau khi thực hiện.
Đối với bài toán kiểm soát margin, quy trình cụ thể cần được thiết kế theo chính sách giá, cách tính giá thành và đặc điểm kinh doanh của từng doanh nghiệp. ERP không tự quyết định giá bán tối ưu, nhưng cung cấp dữ liệu để người phụ trách có thể đánh giá quyết định báo giá trên cùng một nguồn thông tin.
Khi giá nguyên liệu hoặc logistics thay đổi, khả năng cập nhật chi phí và đối chiếu với giá bán giúp doanh nghiệp nhận diện sớm những đơn hàng có nguy cơ không đạt mức lợi nhuận mục tiêu.
Thay vì chỉ trả lời câu hỏi “đơn hàng đã lãi bao nhiêu?” sau khi hoàn tất, hệ thống quản trị cần hỗ trợ doanh nghiệp trả lời câu hỏi sớm hơn: “với mức giá này và chi phí hiện tại, đơn hàng dự kiến còn bao nhiêu biên lợi nhuận?”
ERP ROSY – Kết nối dữ liệu mua hàng, tồn kho, sản xuất và giá thành, hỗ trợ doanh nghiệp xây dựng cơ sở kiểm soát giá bán và hiệu quả đơn hàng.