DSO là gì? Cách quản trị công nợ phải thu và cải thiện dòng tiền doanh nghiệp
Cash Conversion Cycle (CCC) là gì? Cách doanh nghiệp kiểm soát vòng quay tiền mặt
Quản trị dòng tiền: 7 dấu hiệu doanh nghiệp đang gặp vấn đề về cash flow
Dashboard tài chính: Những KPI CEO và CFO cần theo dõi để ra quyết định
Cut-off trong ERP là gì? Cách đảm bảo ghi nhận đúng kỳ kế toán và tránh sai lệch số liệu
Vốn lưu động là gì?
Vốn lưu động là phần nguồn lực tài chính doanh nghiệp sử dụng để duy trì các hoạt động kinh doanh thường xuyên như mua nguyên vật liệu, duy trì hàng tồn kho, bán hàng, ghi nhận công nợ và thanh toán cho nhà cung cấp.
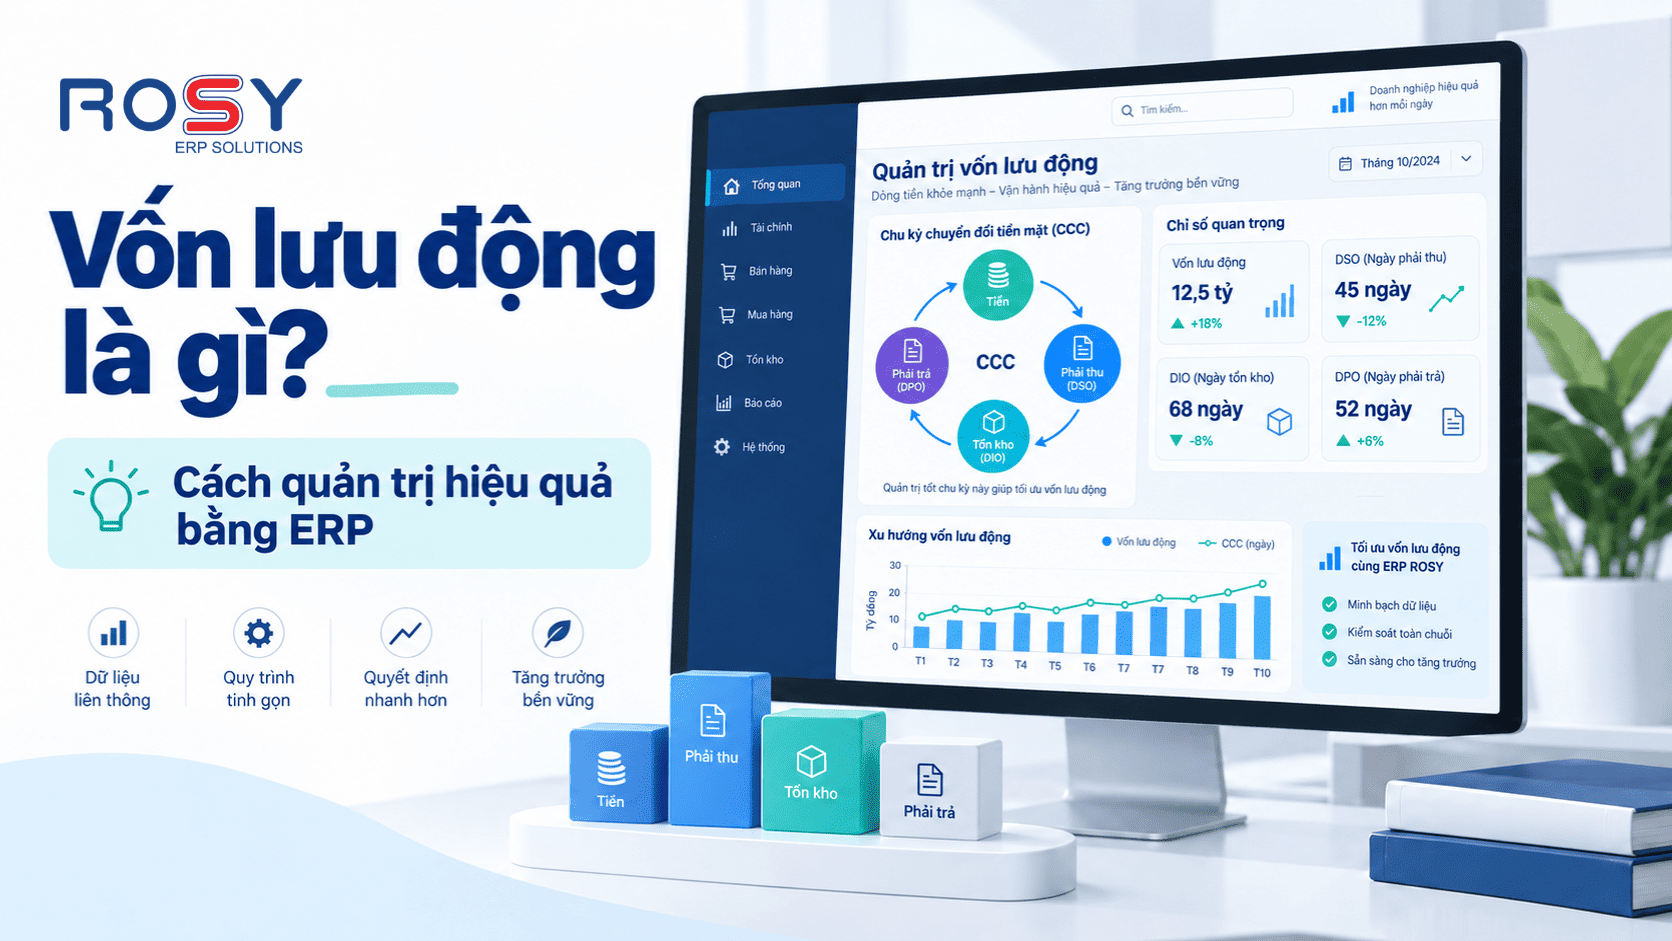
Khác với tài sản cố định được sử dụng trong thời gian dài, vốn lưu động liên tục vận động theo chu kỳ kinh doanh. Tiền được sử dụng để mua hàng hoặc nguyên vật liệu, hàng hóa đi vào tồn kho, sau đó được bán hoặc đưa vào sản xuất, phát sinh khoản phải thu và cuối cùng quay trở lại thành tiền.
Vì vậy, doanh nghiệp có thể có doanh thu và lợi nhuận nhưng vẫn gặp áp lực tài chính nếu vốn lưu động bị giữ quá lâu ở tồn kho hoặc công nợ phải thu.
Đây cũng là lý do quản trị vốn lưu động không thể chỉ được thực hiện trong bộ phận tài chính – kế toán. Các quyết định về bán hàng, mua hàng, tồn kho, sản xuất và thanh toán đều có tác động trực tiếp đến lượng vốn doanh nghiệp phải bỏ ra để duy trì hoạt động.
Những yếu tố chính ảnh hưởng đến vốn lưu động
Vốn lưu động thường chịu ảnh hưởng lớn từ ba nhóm dữ liệu: hàng tồn kho, khoản phải thu và khoản phải trả.
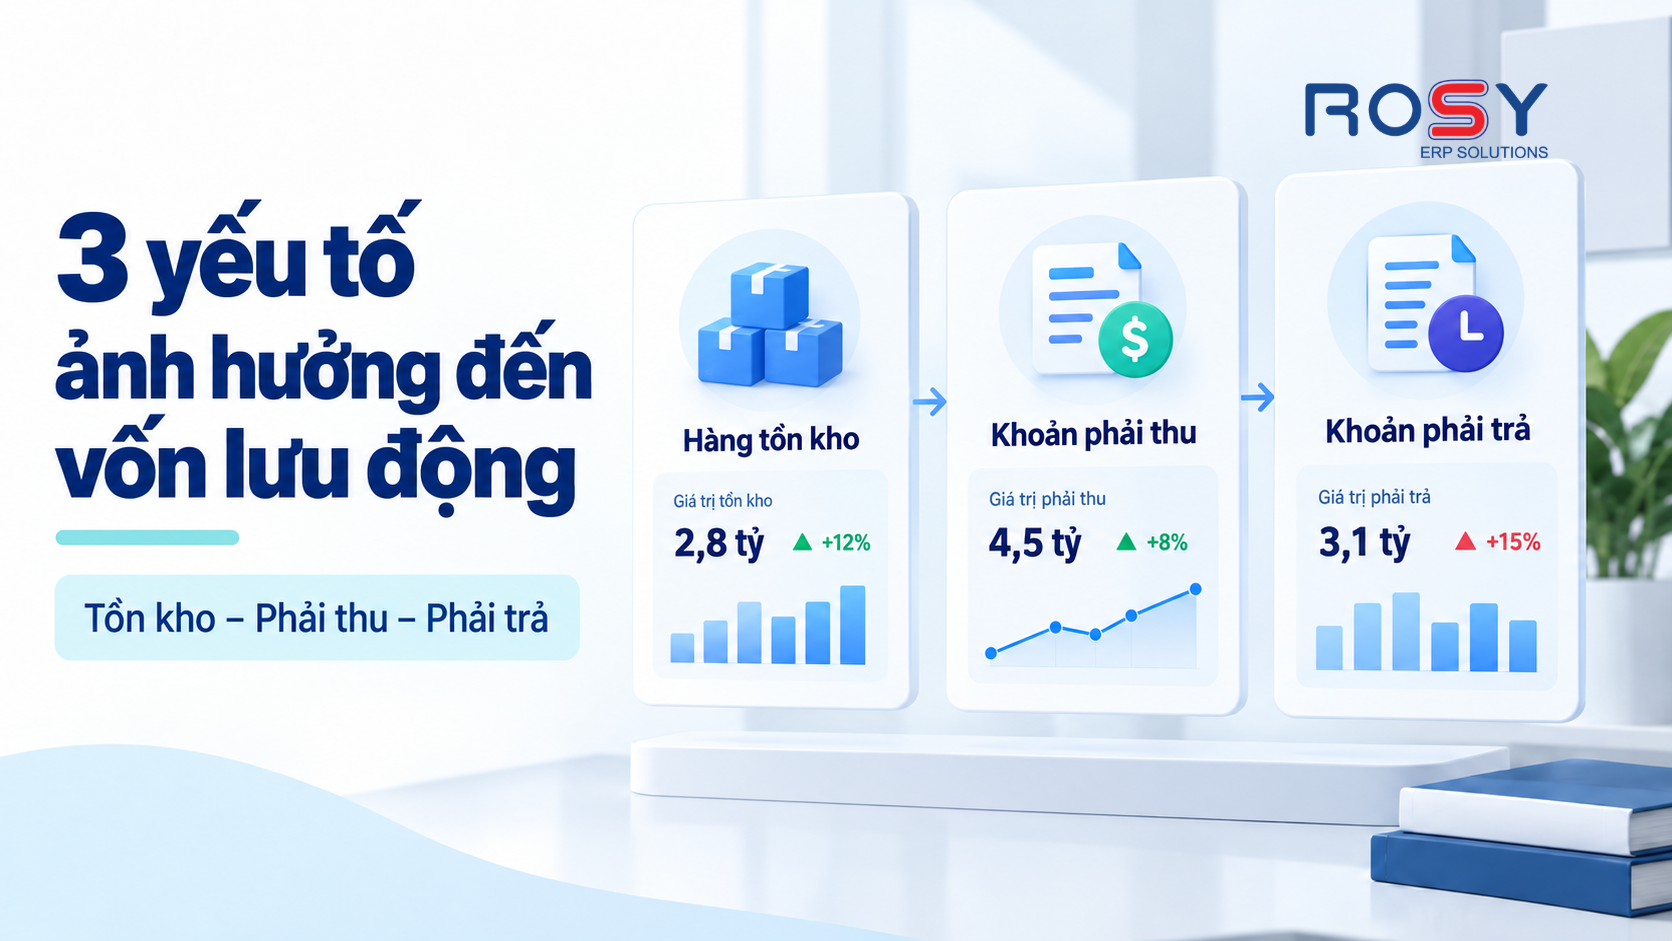
Hàng tồn kho
Khi doanh nghiệp duy trì lượng tồn kho lớn, vốn sẽ bị giữ lại trong nguyên vật liệu, bán thành phẩm hoặc thành phẩm chưa được tiêu thụ.
Tồn kho cao không phải lúc nào cũng là vấn đề. Doanh nghiệp sản xuất cần duy trì nguyên vật liệu để đảm bảo kế hoạch sản xuất; doanh nghiệp thương mại cần có hàng sẵn để đáp ứng nhu cầu khách hàng.
Vấn đề nằm ở việc tồn kho có phù hợp với nhu cầu thực tế hay không.
Nếu doanh nghiệp mua hàng vượt nhu cầu, sản xuất chưa theo kịp kế hoạch bán hàng hoặc hàng thành phẩm lưu kho quá lâu, vốn lưu động sẽ bị chiếm dụng mà chưa tạo ra dòng tiền tương ứng.
Khoản phải thu
Khoản phải thu phát sinh khi doanh nghiệp đã bán hàng nhưng chưa thu được tiền.
Khi thời gian thu tiền kéo dài, doanh nghiệp vẫn phải sử dụng nguồn vốn của mình để duy trì hoạt động trong khi tiền bán hàng chưa quay trở lại.
Đây là lý do DSO có vai trò quan trọng trong quản trị vốn lưu động. DSO càng cao, thời gian vốn nằm trong công nợ phải thu càng dài và áp lực vốn lưu động càng lớn.
Tuy nhiên, doanh nghiệp cũng không nên chỉ đặt mục tiêu giảm DSO bằng mọi giá. Chính sách tín dụng thương mại, thời hạn thanh toán và đặc điểm từng nhóm khách hàng cần được cân nhắc cùng với mục tiêu doanh thu.
Khoản phải trả
Khoản phải trả thể hiện nghĩa vụ thanh toán của doanh nghiệp đối với nhà cung cấp và các đối tượng liên quan.
Nếu doanh nghiệp thanh toán quá sớm trong khi chưa cần thiết, tiền mặt có thể bị sử dụng trước thời điểm cần thiết. Ngược lại, nếu kéo dài thời gian thanh toán vượt quá thỏa thuận, doanh nghiệp có thể ảnh hưởng đến quan hệ với nhà cung cấp hoặc điều kiện mua hàng.
DPO vì vậy không đơn thuần là chỉ số để tăng càng cao càng tốt. Điều quan trọng là xác định thời điểm thanh toán phù hợp với dòng tiền, điều khoản thương mại và mức độ quan trọng của từng nhà cung cấp.
Vốn lưu động có liên quan như thế nào đến Cash Conversion Cycle?
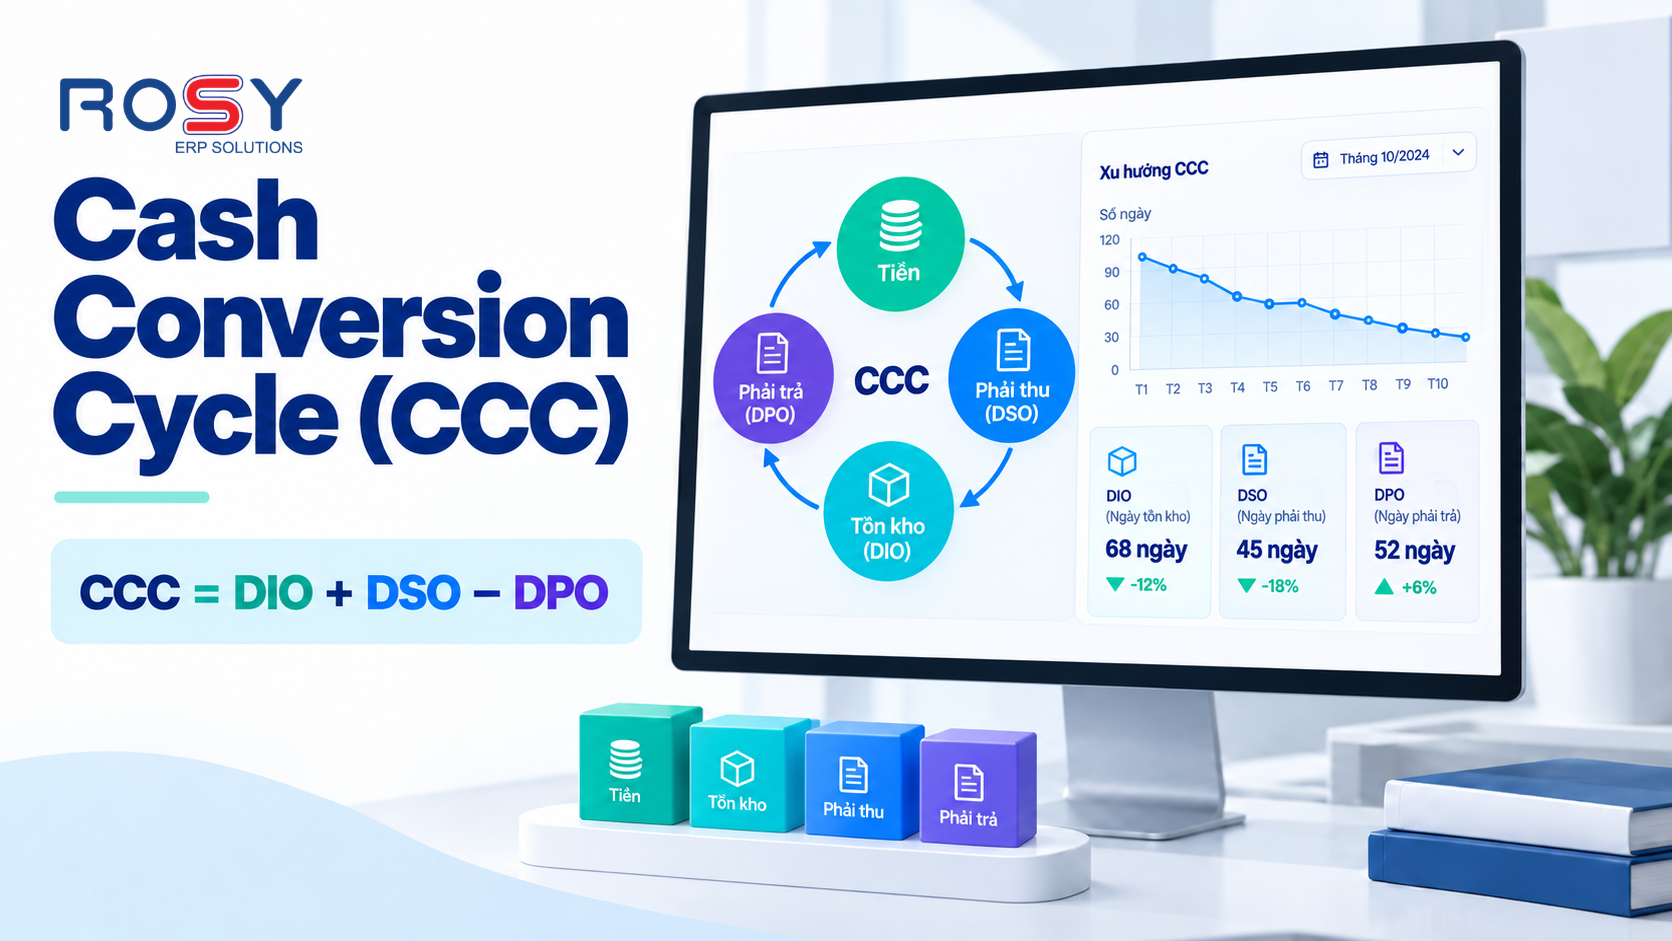
Cash Conversion Cycle (CCC) giúp doanh nghiệp nhìn rõ hơn thời gian vốn bị giữ trong chu kỳ kinh doanh.
CCC được xác định dựa trên ba thành phần:
CCC = DIO + DSO – DPO
Trong đó:
Ba chỉ số này không hoạt động độc lập.
Ví dụ, doanh nghiệp có thể cải thiện DSO nhưng lại duy trì tồn kho quá lớn. Khi đó, tiền vẫn bị giữ trong chu kỳ vận hành. Hoặc doanh nghiệp giảm tồn kho nhưng phải thanh toán cho nhà cung cấp quá sớm, áp lực tiền mặt vẫn có thể tăng.
Do đó, quản trị vốn lưu động cần xem xét đồng thời cả tốc độ luân chuyển hàng tồn kho, khả năng thu hồi công nợ và thời điểm thanh toán.
Vì sao doanh nghiệp khó quản trị vốn lưu động nếu dữ liệu bị phân tán?
Một trong những vấn đề phổ biến là dữ liệu liên quan đến vốn lưu động nằm ở nhiều bộ phận khác nhau.
Bộ phận kinh doanh theo dõi đơn hàng và khách hàng. Bộ phận mua hàng quản lý đơn mua và nhà cung cấp. Kho quản lý nhập – xuất – tồn. Sản xuất theo dõi nhu cầu nguyên vật liệu và tiến độ sản xuất. Kế toán quản lý công nợ và thanh toán.
Nếu các dữ liệu này không được kết nối, bộ phận tài chính có thể nhìn thấy số dư công nợ hoặc tồn kho nhưng khó xác định nguyên nhân phía sau.
Ví dụ, khoản phải thu tăng có thể xuất phát từ doanh số tăng, chính sách tín dụng thay đổi, hóa đơn phát hành chậm hoặc khách hàng thanh toán quá hạn.
Tương tự, tồn kho tăng có thể liên quan đến kế hoạch mua hàng, tiến độ sản xuất, nhu cầu bán hàng hoặc lượng hàng chậm luân chuyển.
Muốn quản trị vốn lưu động hiệu quả, doanh nghiệp cần khả năng đi từ chỉ số tài chính → giao dịch phát sinh → nghiệp vụ vận hành.
ERP hỗ trợ quản trị vốn lưu động như thế nào?
ERP giúp kết nối dữ liệu từ các hoạt động tạo ra và sử dụng vốn lưu động trên cùng một hệ thống. Thay vì chỉ nhìn vào số dư cuối kỳ, doanh nghiệp có thể theo dõi dòng dữ liệu xuyên suốt: Mua hàng → nhập kho → tồn kho → sản xuất → bán hàng → công nợ phải thu → thu tiền
Đồng thời, phía nhà cung cấp được quản lý theo chuỗi: Đề nghị mua → đơn mua hàng → nhận hàng → hóa đơn → công nợ phải trả → thanh toán
Khi các dữ liệu này được liên kết, bộ phận tài chính có thể đánh giá vốn đang nằm ở đâu và yếu tố nào đang làm chậm quá trình chuyển đổi vốn thành tiền.
Quản lý tồn kho gắn với nhu cầu thực tế
ERP cho phép doanh nghiệp kết nối dữ liệu tồn kho với mua hàng, sản xuất và bán hàng.
Điều này giúp hạn chế tình trạng mua hàng chỉ dựa trên kinh nghiệm hoặc số liệu tồn kho đơn lẻ. Doanh nghiệp có thể đối chiếu nhu cầu, tồn kho hiện tại, kế hoạch sản xuất và đơn hàng để đưa ra quyết định phù hợp hơn.
Kiểm soát công nợ phải thu
Dữ liệu từ đơn hàng, giao hàng, hóa đơn và công nợ được liên kết giúp doanh nghiệp theo dõi tình trạng thanh toán của khách hàng.
Thay vì chỉ biết tổng số tiền phải thu, doanh nghiệp có thể phân tích theo khách hàng, thời hạn thanh toán, khoản đến hạn và khoản quá hạn.
Đây là cơ sở để kiểm soát DSO và chủ động kế hoạch thu tiền.
Quản lý công nợ phải trả và thời điểm thanh toán
ERP giúp doanh nghiệp theo dõi nghĩa vụ thanh toán theo từng nhà cung cấp, hóa đơn và thời hạn.
Bộ phận tài chính có thể chủ động xác định các khoản sắp đến hạn, khoản cần ưu tiên và kế hoạch thanh toán theo dòng tiền thực tế.
Điều này hỗ trợ doanh nghiệp quản lý DPO mà vẫn đảm bảo tuân thủ điều khoản thương mại với nhà cung cấp.
Kết nối dữ liệu vận hành với báo cáo tài chính
Một hệ thống ERP có khả năng kết nối dữ liệu giúp báo cáo tài chính không chỉ phản ánh kết quả cuối cùng mà còn cung cấp góc nhìn về nguyên nhân.
Khi một chỉ số thay đổi, nhà quản trị có thể truy ngược về dữ liệu bán hàng, mua hàng, tồn kho, sản xuất hoặc công nợ để xác định yếu tố tác động.
Quản trị vốn lưu động không đồng nghĩa với việc cắt giảm mọi khoản mục
Một sai lầm phổ biến là xem quản trị vốn lưu động như bài toán giảm tồn kho, giảm công nợ phải thu hoặc kéo dài thanh toán cho nhà cung cấp càng nhiều càng tốt.
Thực tế, mục tiêu cần hướng đến là sử dụng vốn đúng thời điểm và đúng nhu cầu vận hành.
Tồn kho quá thấp có thể khiến doanh nghiệp thiếu nguyên vật liệu hoặc không đáp ứng được đơn hàng. Siết tín dụng quá mức có thể ảnh hưởng đến doanh số. Kéo dài thanh toán quá mức có thể làm giảm uy tín với nhà cung cấp.
Vì vậy, các chỉ số DIO, DSO và DPO cần được phân tích trong cùng một bức tranh, thay vì tối ưu từng chỉ số riêng lẻ.
Doanh nghiệp cần xác định mức vốn lưu động phù hợp với chu kỳ kinh doanh, đặc điểm ngành, chính sách bán hàng, năng lực cung ứng và kế hoạch tăng trưởng.
ERP ROSY hỗ trợ doanh nghiệp quản trị vốn lưu động
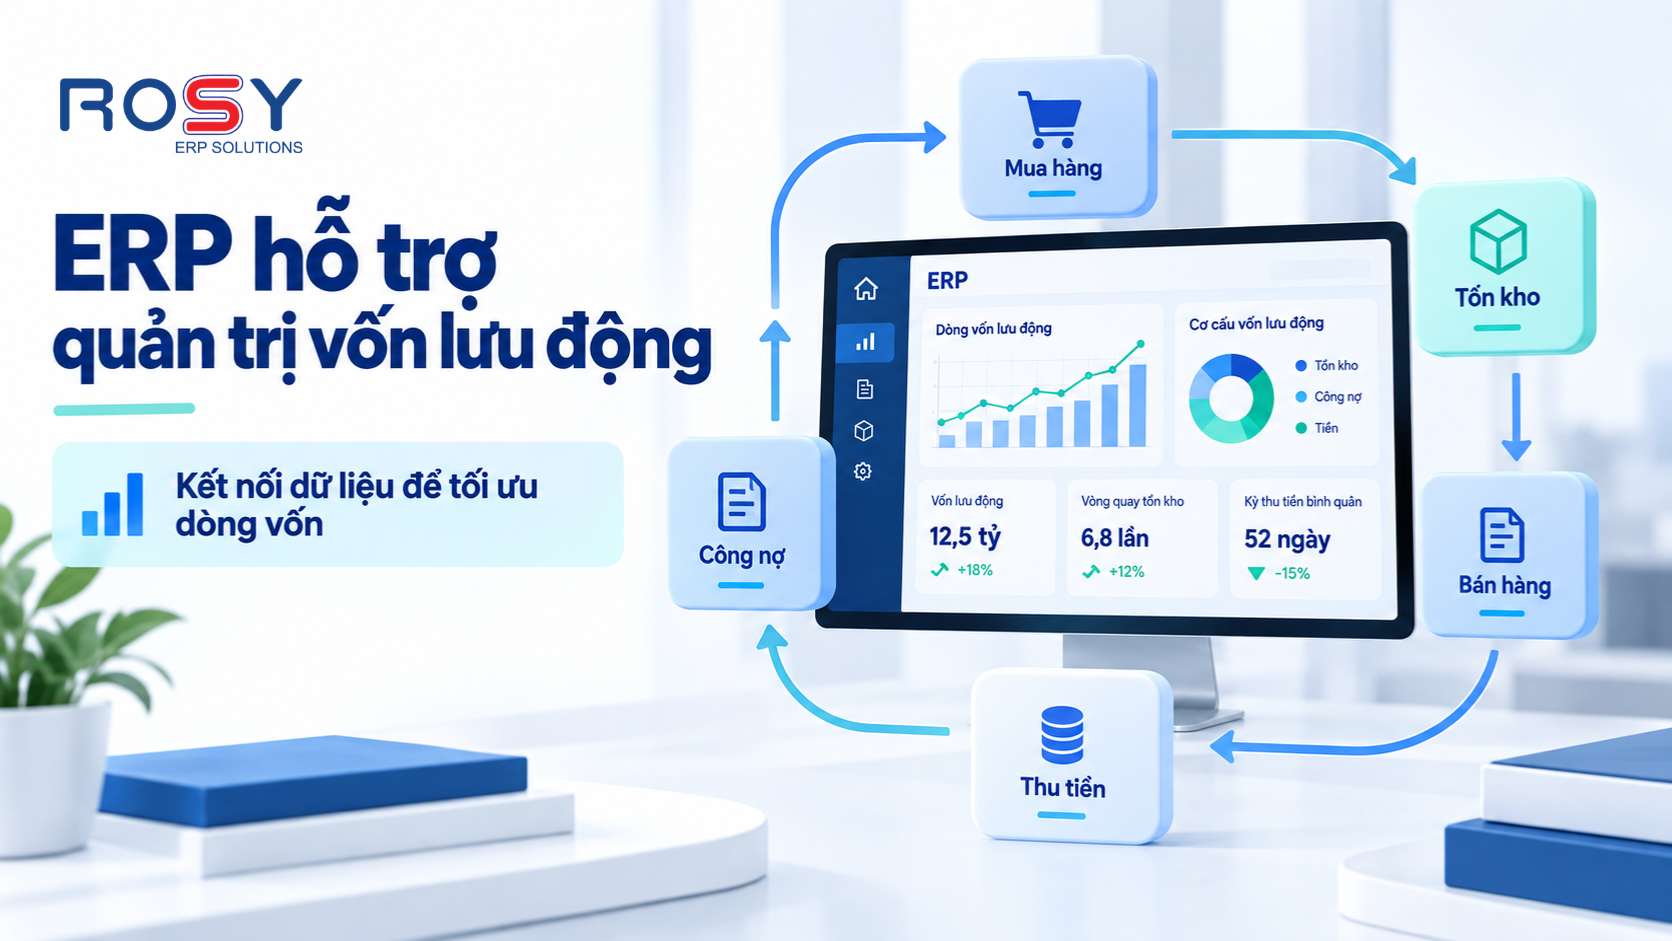
ERP ROSY kết nối các phân hệ bán hàng, mua hàng, kho, sản xuất, công nợ và tài chính – kế toán, giúp doanh nghiệp quản lý dữ liệu xuyên suốt quá trình vận hành.
Từ dữ liệu đơn hàng, nhập – xuất – tồn, kế hoạch sản xuất đến công nợ phải thu, công nợ phải trả và thanh toán, doanh nghiệp có thể hình thành một nguồn dữ liệu thống nhất để theo dõi vốn lưu động.
Đặc biệt, khi kết hợp các chỉ số DIO, DSO và DPO, nhà quản trị có thể đánh giá toàn diện hơn về Cash Conversion Cycle và xác định những điểm đang làm vốn bị giữ lại trong hoạt động kinh doanh.
Với khả năng triển khai theo đặc thù doanh nghiệp, ERP ROSY hỗ trợ kết nối dữ liệu tài chính với dữ liệu vận hành, giúp CFO và ban lãnh đạo có cơ sở để kiểm soát vốn lưu động, chủ động dòng tiền và đưa ra quyết định dựa trên dữ liệu thực tế.
Kết luận
Vốn lưu động là yếu tố gắn trực tiếp với khả năng duy trì và mở rộng hoạt động của doanh nghiệp. Doanh thu và lợi nhuận có thể tăng nhưng nếu tiền bị giữ quá lâu trong tồn kho hoặc công nợ, doanh nghiệp vẫn có thể chịu áp lực về dòng tiền.
Quản trị vốn lưu động hiệu quả cần nhìn đồng thời vào tồn kho, khoản phải thu, khoản phải trả và chu kỳ chuyển đổi tiền mặt.
Khi dữ liệu từ các hoạt động này được kết nối trên ERP, doanh nghiệp không chỉ biết vốn đang nằm ở đâu mà còn có thể xác định nguyên nhân, theo dõi xu hướng và chủ động điều chỉnh hoạt động vận hành.
ERP ROSY – Kết nối dữ liệu tài chính và vận hành, hỗ trợ doanh nghiệp quản trị vốn lưu động và nâng cao hiệu quả dòng tiền.